2026年进了第四季度,欧洲商业地产表面风平浪静,底下却在悄悄换牌。
第一太平戴维斯(Savills)刚发了两份报告,把现在的风向说得很清楚:《European Investment Nowcast–Q3 2026》讲钱往哪走,《European Real Estate Logistics Census》讲物流这门生意本身发生了什么。两件事连起来看,结论挺直白——老一套"买砖头、收租"的玩法,不灵了。
01德国基金在甩货,Q4是个窗口
Savills的Nowcast里有个信号很关键:德国的开放式地产基金(Open-ended Funds)流动性一直紧,现在开始加速清资产,第四季度大概率会有一波集中抛售。
别误会,这不是市场要崩。恰恰相反,有人卖,成交才动得起来。对全球机构来说,这反而是近三年里难得的调仓、捡便宜的时点。
话又说回来,钱也不是闭着眼进的。既要避险又要收益,机构对资产类型的挑剔程度,比前几年高多了。
02从"买砖头"到拼"运营力"
Savills那份物流普查,把欧洲物流市场的租户、开发商、投资人现状捋了一遍。大逻辑没变:电商更成熟、供应链在重塑、城市配送和库存韧性还是主线。
但资产之间的分化已经很狠了。过去那种"买下来、收租、躺平"的模式结束了。现在决定一个资产值不值钱的,是选址效率、劳动力供给、电力保障、自动化就绪度这几条——少一条都悬。
在机构眼里还能算"安全牌"的,基本就这三类:
物流仓储(Logistics):得有高自动化就绪度,电力配置也得顶得住;
数据中心(Data Centers):AI和数字经济硬推出来的需求,重资产、门槛高;
居住资产(Living):城市近郊公寓、学生公寓这类,现金流属性强。
这三类的共同点就一个词:可运营(Operational Real Estate)。往后决定收益高低的,不再只是地段,更是你后面能不能精细化运营、用科技把效率做出来。
03伊比利亚半岛:被低估的"后花园"
全欧的钱都盯着英、法、德这些传统核心市场的时候,南欧跑出了一些结构性的机会。
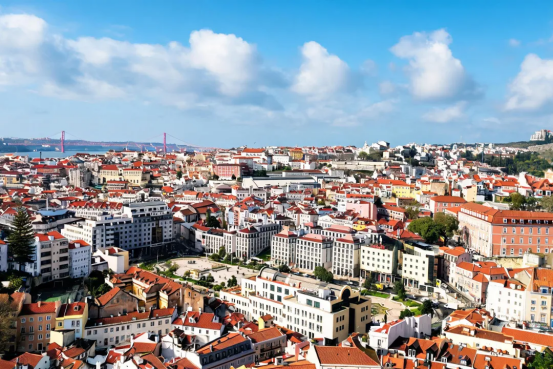
对看欧洲大盘的投资者来说,葡萄牙和西班牙(伊比利亚半岛)的仓储物流、城市近郊Living资产,性价比和潜力都在冒头:
近岸外包加供应链韧性:欧洲供应链一重塑,南欧作为物流节点、近郊居住的承接地的价值就上来了;
赛道够专业:这类资产是典型的机构级玩法,门槛不低,但也正因为它难进,才代表了欧洲当下最值得跟进的配置方向。
结语
2026年底的欧洲地产,正卡在旧格局松动、新秩序重组的节骨眼上。
从德国开放式基金放出来的流动性窗口,到物流和Living资产对"运营力"的渴求,说到底是一回事:靠杠杆和行情吃β的时代过去了。真正的α,只藏在那些能持续吐出现金流的"可运营"场景里。
延伸思考
你在做海外资产配置、或者看商业地产的时候,更看重资产的绝对安全,还是愿意为长期的运营溢价多付一点?评论区聊聊。
 私人定制
 在线评估
 在线咨询

 0512-6605-1829
 苏州工业园区月亮湾路15号中新大厦28楼